


◆不法分子打着“低息免息”“零门槛分期”“快速放款”等幌子,诱骗或逼迫被害人签署借贷、抵押、担保等协议,通过虚增金额、制造违约、垒高债务形成虚假债权,再用暴力、软暴力等手段非法侵占被害人财物。
◆许某甲等人的核心工作是“洗白”和“连线”,他们声称不知道自己在干违法犯罪的勾当,然而事实上,他们并不无辜,因为上游人员在对被害人进行威胁、恐吓甚至人身攻击的时候,手机语音是外放的,他们都听得到。
◆诈骗团伙已经开始使用人工智能体全面替代真人客服,该人工智能体能流畅回答问题、运用话术留住被害人。不仅如此,在催收环节中的各种话术也是由AI批量生成恐吓模板,再根据被害人情况进行调整的。这给查办案件、打击犯罪带来新挑战。
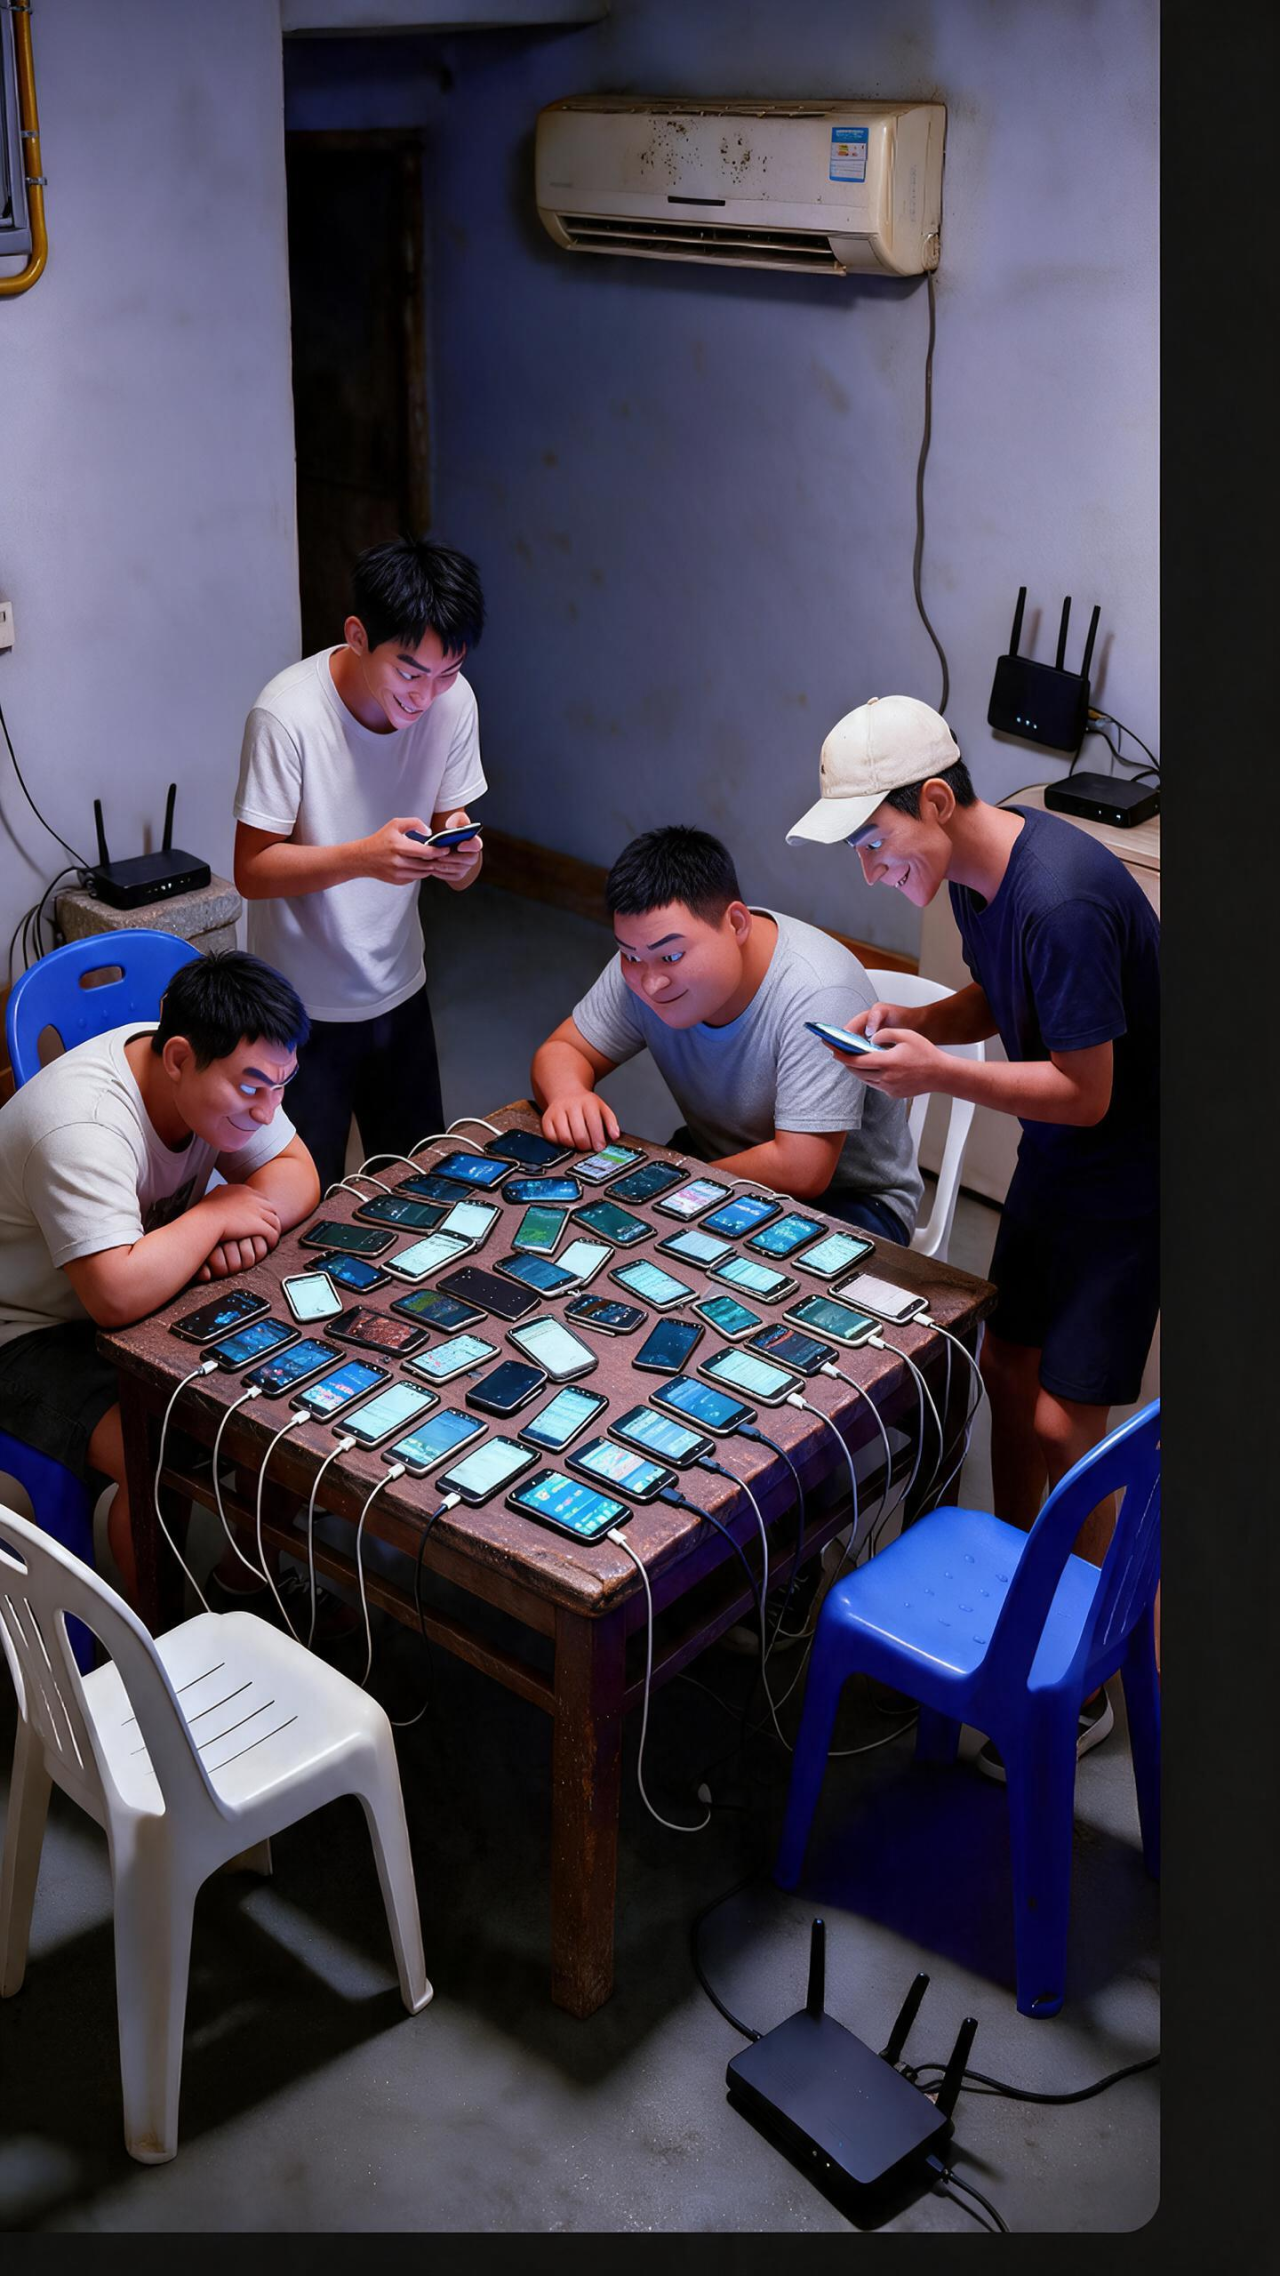
漫画由AI生成 张宇轩制作
上了一天的班,小陈好不容易能够喘息一下。他掏出手机,屏幕上瞬间涌入上千条群聊消息和验证码短信。
就在几天前,他在一个借贷App上借了一笔钱。没想到误入了“套路贷”的陷阱,不仅遭到“短信轰炸”,就连身边的朋友和亲人也都受到了电话骚扰。
小陈战战兢兢点开App的群聊信息,催收人员把他和家人骂了个遍,并在群里@了小陈20多遍,要他“滚出来还钱”。
一切噩梦的开端,是那个写着“低门槛、极速放款、无征信审核”的贷款广告。
AI“裸照”成了催债筹码
2025年5月,急需用钱的小陈在某社交平台刷短视频时,被一个借款App的弹窗广告吸引。按照上面的提示,小陈在应用商店下载了App甲,并试着借了3000元。按照平台要求,10天后他需要还款4500元。
然而10天后,当小陈想要还款时,却发现App甲上的还款选项消失了。按照客服指示,小陈点开一个专属链接,注册并下载了App乙。而陷阱就埋在这个步骤里,这款App根本不是贷款软件,而是专门用来盗取用户敏感信息的诱饵。在App乙上注册时,小陈被要求上传身份证正反面照片,并完成人脸核验。他不知道的是,与此同时,专属链接里暗藏的病毒程序正在读取他手机里完整的通讯录、短信记录和定位信息。
完成上述流程后,小陈联系负责还款业务的客服。客服说他信用良好,可以再借他一笔钱,问需不需要。想到自己的生意急需周转资金,小陈便提出再借2.5万元,约定7天后还款4万元。
离约定的还款日期还有两天时,小陈却收到来自催收人员的狂轰滥炸,对方要他当日就把本金连同利息全部还清。不仅如此,他还被要求额外支付一笔高达1.5万元的“催收费”。
小陈根本拿不出这么多钱,只能央求“再商量一下,有话好好说”。
可催收人员对小陈的请求置若罔闻,辱骂和威胁信息如轰炸般向他袭来。“我要安排20个催收员搞死你”“天天爆你的通讯录”诸如此类的威胁短信让小陈几近崩溃。
见小陈仍未还款,群聊软件里的催收人员又丢来一张合成照片,照片左半边是小陈的裸照(诈骗分子截取小陈注册账户时的人脸信息,利用AI软件生成),右半边是他的身份证正反面照片,最下面还有一段文字,里面包含小陈所有的身份信息。“如果你今天还不还钱,我就直接群发你的裸照。”对方说。
如果说民间“高利贷”和“非法催债”还会在一定程度上遵守约定好的还款金额和期限,这个犯罪团伙则毫无信誉可言。他们会随意更改还款时间、还款金额,甚至在借款人还款后仍以各种无赖手段虚增费用。
被害人小王被骗的经历更加惨痛。他点击客服发送的专属链接,被引流到App乙后,还在犹豫是否要在这种来历不明的平台上借钱。没等他下定决心,客服就告诉他:“借给你的钱已经到账了,你想借也得借,不想借也得借。”
原来,小王点击App乙的专属链接后,其银行卡账户信息就已经被该App后台掌握,共享给App甲的工作人员。于是,工作人员从App甲后台强行往小王的账户上打款5000元,要求他3天后连本带利偿还8000元,如果无法按时还款,催收人员会升级手段,用“爆通讯录”或“发裸照”威胁。
App甲的借款利率极高,远超民间借贷司法保护的上限,但多名被害人因为害怕所谓的“裸照”外泄,被迫偿还高额利息并支付所谓“催收服务费”。App甲平台又以“逾期滞纳金”“平台管理费”等花样百出的理由继续向被害人索要钱财,让其陷入无止境的债务圈套中。
走投无路下,包括小陈、小王在内的多名被害人向北京市公安局通州分局报案。
“看手机就能拿5000元工资”
接到被害人报警后,北京市公安局通州分局依托技术手段,对涉案借贷平台的催收骚扰号码进行侦查。警方发现,所有恐吓电话及短信并非来自境外,而是通过河北省一处民房内的中转设备发出。民警赶到现场,起获48部手机、24张未激活的电话卡、3台路由器及若干数据线。
2025年6月26日,公安机关抓获许某甲、许某乙、卢某、史某4人。随着侦查的深入,一个隐蔽的非法催债链条浮出水面。
这4人的核心工作可以用两个词概括:“洗白”和“连线”。所谓“洗白”,是让上游人员能以隐去个人真实身份的方式向被害人拨打电话、发送短信进行催债。而实现的方式就是“连线”,其核心是依托一款远程控制软件,使IP在境外也能操控境内设备。
该软件本是一款面向企业和个人的合法远程交流工具,可以实现跨设备远程操作,却被诈骗分子用来犯罪。按照上游人员的指示,每两部手机为一组,用一根数据线连接,其中一部手机插有国内的手机卡,安装了远程控制软件;另一部手机没有电话卡,但安装了各种具有“阅后即焚”功能的聊天软件。
上游人员通过聊天软件联系身处犯罪窝点的许某甲等人员,获取远程控制的控制码,进而远程操控插有国内电话卡的手机,向身处国内的被害人拨打电话、发送短信。简而言之,许某甲等人的核心工作就是保持手机设备持续在线、通话时不断线,并适时在二手平台购买廉价手机和电话卡。这些工作并不复杂,要求也不高,许某甲等4人并未参与核心诈骗过程。所以当警方查获其窝点时,他们声称并不知道自己在干违法犯罪的勾当,“我们只是在上班,干了老板交代的工作而已。”
然而,事实上,许某甲等人并不无辜,因为上游人员在对被害人进行威胁、恐吓甚至人身攻击的时候,手机语音是外放的,他们都听得到。
27岁的许某甲早年经商失败,背负大额银行欠款。为赚钱还款,也为证明自己,他轻信了短视频平台上“轻松居家赚大钱”的广告,被犯罪集团招揽,成为他们的诈骗“工具人”。
不仅如此,许某甲还拉拢刚刚刑满释放的亲戚许某乙一起干。许某乙参与作案不到半个月,刚刚领取了一笔3800元的“工资”,就被民警抓获。
卢某和史某都是河北人,此前从未接触过电信网络诈骗,因为找不到工作,听同乡说这里有“看手机就能拿5000元工资”的活儿,就来了。
据许某甲等4人交代,他们没有见过上游诈骗人员和催收人员,只是听他们的指令完成任务。许某甲说他只能接触到给他们派活儿和分配任务的吴某以及出资租赁房屋、购买手机设备、发放工资的代某。公安机关进一步侦查发现,吴某和代某也是涉案诈骗团伙下游人员,接触不到核心成员,也不了解诈骗详情。
截至目前,除许某甲等人所在窝点外,公安机关还查获了位于河北省的另一个窝点和北京市的两个窝点,窝点中的犯罪嫌疑人悉数被捕,案件正在进一步审理中。
4人被定催收非法债务罪
2025年9月29日,该案移送通州区检察院审查起诉,一个细节引起办案检察官仇怡然的注意。一名被害人称自己的银行卡被App甲的工作人员转入1716元,公安机关对这笔资金进行核查后发现,这笔钱是另一起电信网络诈骗案件中被害人的被骗资金。也就是说,上游诈骗分子将通过其他渠道骗来的钱“借”给套路贷被害人,再对其进行催收。就这样,犯罪团伙“一鱼两吃”,既洗了钱,又赚了高额利息。
仇怡然表示:“涉案4名犯罪嫌疑人处于整个犯罪链条的最下游,他们知道自己在使用威胁的方式催收不法债务,但不知道钱从哪里来、被害人是怎么被引流的。虽然具体的诈骗、催债均非许某甲等人完成,但作为诈骗分子的帮凶,他们也应付出代价。”
经查,许某甲、许某乙、卢某、史某受吴某、代某等人(吴某、代某等人已于今年4月10日由河北省沧州市检察机关提起公诉,等待法院判决)雇用,明知他人以发送AI合成的不雅照片、辱骂、恐吓、骚扰等方式催要高息非法债务,仍通过架设手机设备、分配设备连接账号,将安装远程控制软件的无电话卡手机与搭载国内电话卡的手机相连,帮助上游犯罪分子隐匿真实身份,向他人拨打电话、发送短信催收非法债务。其中,许某甲负责分配设备连接账号并统筹设备管理,许某乙在河北省廊坊市某村镇内架设手机设备、收集手机卡,并按指定账号完成设备连接以保障通话;卢某、史某提供个人手机卡,并值守看管设备,确保通话正常。
今年1月15日,通州区检察院以涉嫌催收非法债务罪对许某甲等4人依法提起公诉。在此之前,4名被告人均自愿退缴了违法所得。
4月10日,法院对该案作出判决,以催收非法债务罪,判处许某甲有期徒刑一年,并处罚金6000元;判处许某乙有期徒刑十个月,并处罚金5000元;判处史某有期徒刑八个月,并处罚金4000元;判处卢某有期徒刑八个月,并处罚金4000元。
截至《方圆》记者发稿时,涉案犯罪团伙通过App引流的其他非法贷款软件及链接已被查封。公安机关正在根据该案暴露出来的线索,对该诈骗团伙的上游犯罪成员和催收人员进行追查。
AI为诈骗犯罪“降本增效”
仇怡然告诉《方圆》记者,消费领域“套路贷”是依托消费升级与互联网发展衍生出的新型违法犯罪模式,不法分子打着“低息免息”“零门槛分期”“快速放款”等幌子,将消费贷异化为非法放贷工具,诱骗或逼迫被害人签署借贷、抵押、担保等协议,通过虚增金额、制造违约、垒高债务形成虚假债权,再用暴力、软暴力等手段非法侵占被害人财物,规避监管红线实施违法犯罪行为。该案系《中华人民共和国刑法修正案(十一)》施行以来,通州区检察院办理的使用通信软暴力形式非法催收债务的新型案件。
“不法分子通过广告引流,诱使被害人下载App后误办贷款并获取个人信息,设置‘自动打款、短期还款、小额债务逾期即利滚利快速膨胀’的恶意违约机制,在被害人违约后使用暴力或软暴力方式非法催收,形成‘上游非法获取公民个人信息—中游非法放贷制造违约—下游催收非法债务’的犯罪链条。此外,为方便直接联系被害人非法催收,他们会雇用境内人员为自己搭建电话线路,通过远程控制、信号支持等技术服务,配合完成非法催收。”仇怡然介绍。
值得注意的是,在该案中,和以往“做一张裸照得用PS技术一点点抠图”不同,犯罪分子使用AI软件一键生成裸照用以威胁被害人,大幅降低了犯罪成本。仇怡然认为,AI工具已经成为境外诈骗分子“降本增效”的核心利器,这一智能化犯罪新趋势将会带来多重办案与社会治理难题。
比如,仇怡然在办理电信网络诈骗案件时发现,现在的诈骗团伙已经使用人工智能体全面替代真人客服,该人工智能体能流畅回答问题、运用话术留住被害人。不仅如此,在催收环节中的各种话术也是由AI批量生成恐吓模板,再根据被害人情况进行调整的。这也让公安机关跨域打击电信网络诈骗犯罪的压力陡增:团伙核心成员隐身幕后,追查难度极大;即使打掉境内窝点,电信网络诈骗团伙也可迅速更换AI工具、启用新的AI客服、生成新的话术来继续引流、催债、诈骗。
仇怡然介绍,该案侦查初期,公安机关以帮助信息网络犯罪活动罪为方向取证,缺少对被害人、资金收取、转账流程及计息标准等关键信息的证据调取。检察机关及时引导侦查,有针对性地询问被害人,调取贷款沟通截图、转账流水、涉案通话记录等证据;同时,规范电子证据取证流程,要求公安机关全程同步录音录像,固定、提取电子证据,杜绝取证瑕疵影响证据效力。
其后,公安机关将该案定性为帮助信息网络犯罪活动罪。检察机关综合全案证据,依法将罪名变更为催收非法债务罪。两罪的核心区别在于被告人的主观明知程度。通过补充讯问、调取微信聊天记录等电子数据,检察机关认为,4名被告人不仅提供线路搭建等技术服务,还负责设备维护,过程中明确知悉催收时的辱骂、威胁内容,知晓上游人员实施非法债务催收,其主观上具有催收非法债务的故意,客观上提供设备支持与操作维护,依法构成催收非法债务罪。
同时,通州区检察院立足京津冀协同发展大局,严格落实相关合作框架意见,主动与河北省检察机关沟通关联证据与事实,强化异地讯问、调查取证协作,畅通跨区域取证渠道。鉴于该案共同犯罪人数较多、部分被告人有前科,秉持“是黑恶一个不漏、不是黑恶一个不凑”原则,检察机关研判认为该案无涉黑恶线索,确保不枉不纵、精准打击。